Bybit معدل التمويل والرسوم: ما هي وكيف تعمل
ملخّص الذكاء الاصطناعي
عرض المزيد
استخلص فحوى محتوى المقال بسرعة، مستشعرًا معنويات السوق في غضون 30 ثانية فقط!
العقود الدائمةتعد واحدة من أكثر الأدوات المالية شعبية في سوق العملات الرقمية لأنها لا تنتهي صلاحيتها أبدًا. ومع ذلك، فإن هذه الميزة تأتي مع تكلفة متكررة يتجاهلها العديد من المتداولين. تتراكم هذه التكلفة، المعروفة باسم رسوم التمويل، بهدوء بمرور الوقت. إن فهم كيفية عمل رسوم التمويل يمكن أن يحول هذه التكلفة الخفية إلى أداة استراتيجية لإدارة مراكزك بدلاً من ذلك.
أهم النقاط:
آلية الند للند:رسوم التمويل ليست رسوم Bybit — بل هي تحويل مباشر بينمراكز طويلة وقصيرةحاملي.
محاذاة الأسعار:الغرض الأساسي من معدل التمويل هو إبقاء آخر سعر تم تداوله لـ Bybit مرسوخًا بالسعر الفوري العالمي.
تسوية تلقائية:تُحتسب الرسوم على فترات ثابتة، عادةً كل ثماني ساعات — ولكن فقط إذا كنت تحتفظ بمركز مفتوح عند الطابع الزمني الدقيق للتسوية.
ما هو معدل التمويل؟
الـمعدل التمويلهي دفعة دورية صغيرة تحافظ على توافق سعر العقود الدائمة مع سوق التداول الفوري الأساسي. ومع ذلك، فهي ليست رسوم Bybit، بل هينظير لنظيرالتحويل بين المتداولين:
معدل تمويل إيجابي:يدفع أصحاب المواقف طويلة الأجل لأصحاب المراكز قصيرة الأجل. يحدث هذا عادةً عندما تكون السوق صعودية (شرائية) ويتداول سعر العقد فوق السعر الفوري.
معدل تمويل سالب:يدفع أصحاب المركز قصير الأجل لأصحاب موقف طويل الأجل. يحدث هذا عادةً في الأسواق هبوطية (بيعية) عندما يتم تداول العقد بخصم عن السعر الفوري.
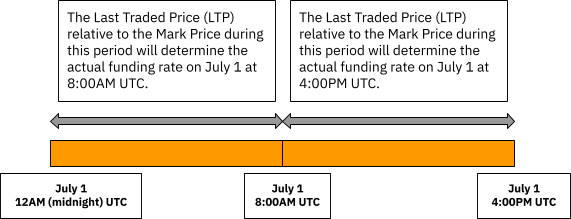
يتم تحديث معدل التمويل كل دقيقة بناءً على سعر الفائدة ومؤشر العلاوة. تتم التسويات على فترات زمنية ثابتة كل ثماني ساعات، وذلك في تمام الساعة 12 صباحًا (منتصف الليل)، و8 صباحًا، و4 مساءً بالتوقيت العالمي المنسق (UTC).
لماذا يوجد معدل التمويل
لأن العقود الدائمة ليس لها تاريخ انتهاء صلاحية، فإنها تفتقر إلى آلية طبيعية للتقارب مع السعر الفوري. معدل التمويل يخلق ذلك التقارب. فكر فيه كـتكلفة الفائدة للاحتفاظ بـمُعززفوريهامشمركز
عندما ينحرف سعر العقد بعيداً جداً عن السعر الفوري، يرتفع معدل التمويل أو ينخفض لتحفيز المتداولين على اتخاذ الجانب المعاكس. وهذا يدفع سعر العقد للعودة نحو متوسط السعر الفوري العالمي، مما يحافظ على توافق السوقين بمرور الوقت.
كيف يؤثر هذا على مراكزك؟
رسوم التمويل لا تنطبق إلا إذا كنت تحتفظ بمركز في وقت التسوية المحدد. إذا أغلقت مركزك قبل انتهاء الفترة، فلن تدفع أو تستلم أي رسوم.
بالنسبة للحائزين على المدى الطويل، يمكن أن تتراكم هذه الرسوم بشكل كبير. في سوق محصور بنطاق مع معدل تمويل إيجابي باستمرار، سيرى حامل الموقف طويل الأجل انخفاضًا في الرصيد الخاص به كل ثماني ساعات. على العكس من ذلك، يمكن للمتداولين على الجانب المتلقي كسب عائد سلبي ببساطة عن طريق الاحتفاظ بالاتجاه الأقل شيوعًا.
عندما يعمل معدل التمويل لصالحك — وضدك
لك:يبني بعض المتداولين استراتيجياتهم خصيصًا لجني رسوم التمويل. من خلال اتخاذ موقف البيع عندما تكون الأسعار إيجابية للغاية، يحصل المتداولون على دفعة في كل فترة أثناء انتظار تصحيح للسوق. يُشار إلى هذا النهج أحيانًا باسم "حملاستراتيجية.
ضدك:خلال فترات ظروف السوق الصعودية (الشرائية)، يمكن أن تتحول معدلات التمويل لتصبح إيجابية بشكل حاد. وسيشهد أي موقف طويل الأجل يتم الاحتفاظ به عبر فترات تسوية متعددة تآكلاً تدريجياً في العوائد بسبب تلك الرسوم، حتى لو ظل السعر مستقراً.
كإشارة للسوق:يعمل معدل التمويل أيضًا كمقياس لحظي لمشاعر السوق. غالبًا ما تشير المعدلات المرتفعة أو المنخفضة بشكل كبير إلى سوق ممتد بشكل مفرط، وهي إشارة تستحق المراقبة قبل أن تقرر الدخول في مركز أو إضافة إليه.
كيف يحسب Bybit معدل التمويل
يتكون معدل التمويل (F) من مكونين رئيسيين:
سعر الفائدة (I):ثابت بنسبة 0.03% يومياً، أو 0.01% لكل فاصل زمني للتمويل مدته ثماني ساعات. بعض الأزواج، مثل USDCUSDT أو ETHBTCUSDT، تكون النسبة فيها 0%.
متوسط مؤشر العلاوة (P):يقيس الانحراف بين سعر العقد والسعر المرجعي. يقوم Bybit بحساب هذا باستخدام متوسط مرجح لقيم مؤشر العلاوة عبر فترة التسوية. كلما اقتربنا من وقت التسوية، زاد ترجيح قيم مؤشر العلاوة الأحدث.
صيغة معدل التمويل:
معدل التمويل (F) = قيّد [مؤشر متوسط العلاوة (P) + قيّد (سعر الفائدة (I) − مؤشر متوسط العلاوة (P), 0.05%, −0.05%), الحد الأعلى لمعدل التمويل, الحد الأدنى لمعدل التمويل]
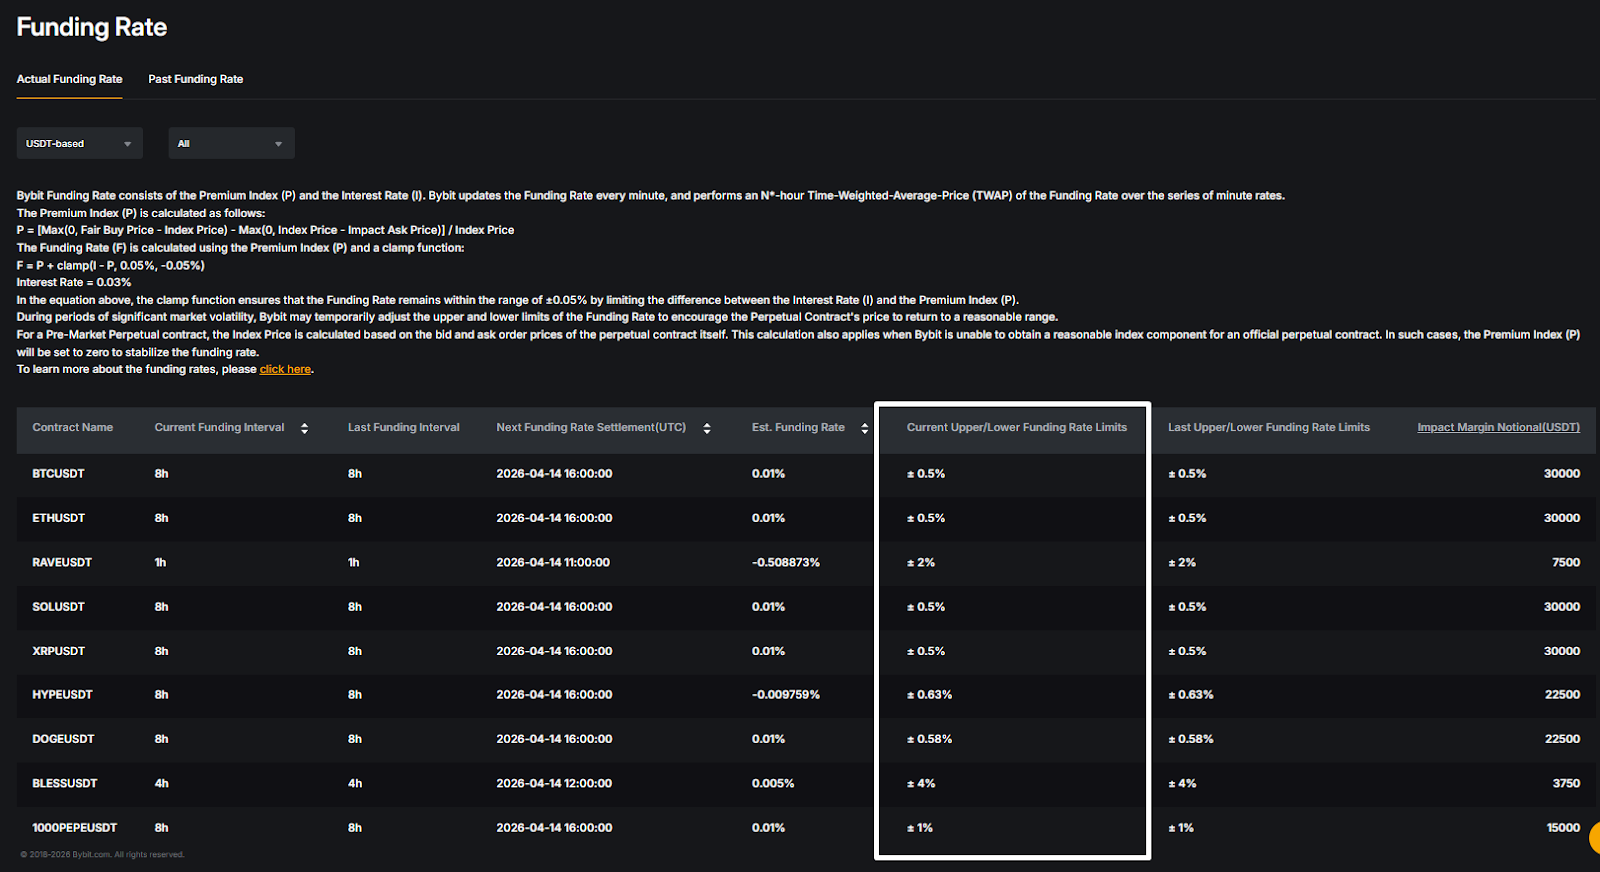
الحدود العليا والدنيا:في الظروف العادية، يساوي الحد الأقصى لمعدل التمويل الحد الأدنى من (معدل الهامش الأوّلي - معدل هامش الصيانة) × 0.75 أو معدل هامش الصيانة. ويكون الحد الأدنى لمعدل التمويل هو القيمة السالبة لنفس القيمة.
خلال فترات التقلبات السوقية الشديدة، قد يقوم Bybit بتعديل هذه الحدود مؤقتًا بهدف تشجيع سعر العقد على العودة إلى نطاق معقول.
العقود الدائمة ما قبل السوق:هذه تتبع قواعد مختلفة. خلال فترة مزاد النداء، يتم تعيين معدل التمويل إلى الصفر، ولا يتم تضمين مؤشر العلاوة أو سعر الفائدة في الحساب. خلال فترة المزاد المستمر، يكون المعدل ثابتًا عند 0.005%، ويتم تسويته كل أربع ساعات.
حساب رسوم التمويل حسب نوع العقد
الصيغة الأساسية هي نفسها لجميع أنواع العقود:
رسوم التمويل = قيمة المركز × معدل التمويل
ما يتغير عبر أنواع العقود هو طريقة حساب قيمة المركز:
نوع العقد | صيغة قيمة المركز | عملة الرسوم |
عقد عكسي | كمية العقد ÷ السعر المرجعي | الرسوم المدفوعة بالعملة الأساسية (مثل: BTC) |
USDT Perpetual | كمية العقد × السعر المرجعي | الرسوم مدفوعة بـ USDT |
USDC الدائمة | كمية العقد × السعر المرجعي | رسوم مدفوعة بـ USDC |
عقد عكسي
يمتلك المتداول (أ) موقف طويل الأجل مكون من 10,000 عقد BTCUSD. السعر المرجعي هو 8,000 دولار ومعدل التمويل هو 0.01%.
قيمة المركز = 10,000 ÷ 8,000 = 1.25 BTC
رسوم التمويل = 1.25 × 0.01% = 0.000125 BTC
بما أن معدل التمويل إيجابي، يدفع المتداول (أ) 0.000125 BTC لحاملي المراكز قصيرة الأجل.
مثال: عقد USDT الدائم
يمتلك المتداول (أ) 10 عقود BTC. يبلغ السعر المرجعي 8,000 USDT ومعدل التمويل 0.01%.
قيمة المركز = 10 × 8,000 = 80,000 USDT
رسوم التمويل = 80,000 × 0.01% = 8 USDT
يدفع المتداول أ مبلغ 8 يو إس دي تي لحاملي المراكز البيعية.
ما يجب الحذر منه
خطر التصفيةإذا كان رصيدك المتاح غير كافٍ لتغطية رسوم التمويل، فسيتم خصم الرسوم من هامش المركز الخاص بك. هذا يقرب سعرالتصفية الخاص بك من السعر المرجعي، مما يزيد من خطر إغلاق مركزك. إذا أصبح هامش المركز الخاص بك سالبًا، ولكن ربحك غير المحقق كافٍ للحفاظ على المركز، فلن يتمتمت تصفيتهفوراً. ومع ذلك، يوصى بشدة بزيادة رصيدك المتاح لتقليل هذا الخطر.
فترة الخمس ثوانٍنظرًا لتعقيد معالجة التسوية، فإن فتح أو إغلاق مركز في غضون خمس ثوانٍ قبل أو بعد الطابع الزمني للتمويل لا يضمن إدراجه أو استبعاده من تبادل الرسوم. يرجىملاحظةبأن بايبيت لا تقدم تعويضات عن مثل هذه الحوادث.
إدارة الهامش: حافظ على هامش فيحساب التداول الموحدحساب التداول الموحَّد (UTA) خلال فترات التقلبات العالية لمنع استنفاد الهامش العرضي. وهذا مهم بشكل خاص خلالمتقلبظروف السوق، عندما قد ترتفع المعدلات بشكل غير متوقع.
كيفية التحقق من رسوم التمويل الخاصة بك
يمكنك مراقبة دفعات التمويل الخاصة بك من خلال مسارين في حساب التداول الموحَّد (UTA) الخاص بك:
١. عبر سجل التداول: من الـطلباتقائمة منسدلة في شريط التنقل، اخترطلب تداول موحد → العقود الآجلة → سجل التداول.
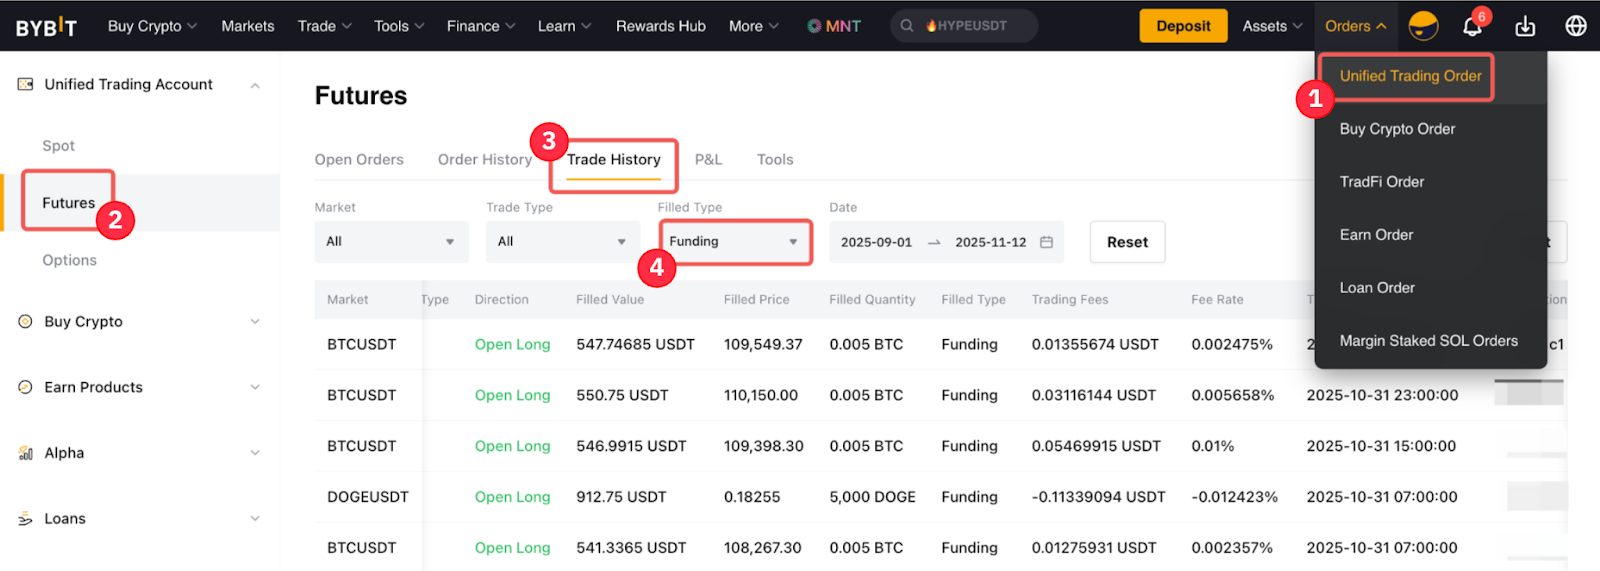
ضبط الـنوع التنفيذتصفية إلى تمويلالرسوم الإيجابية تعني أنك دفعت، بينما الرسوم السلبية تعني أنك استلمت أموالاً.
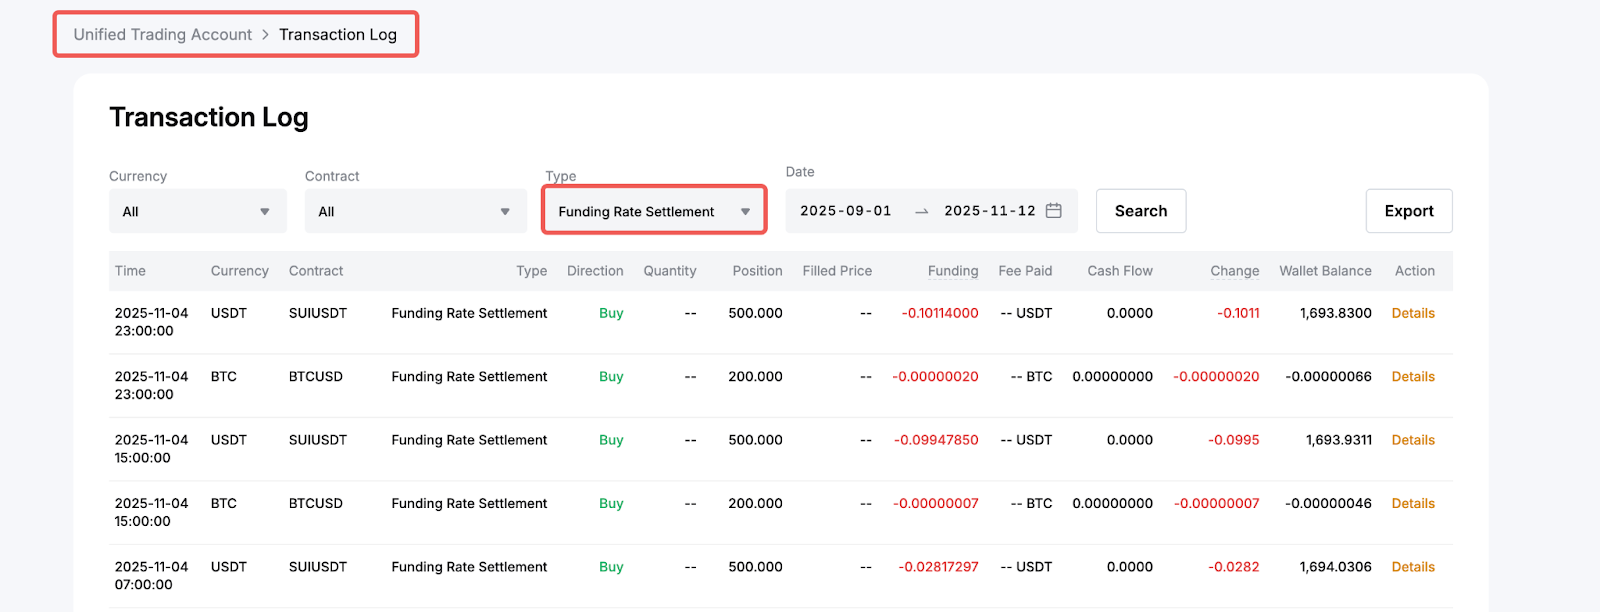
2. عبر سجل المعاملاتانتقل إلىسجل معاملات حساب التداول الموحَّد (UTA) والتصفية حسب تسوية معدل التمويل. الـتمويليعرض العمود الرسوم المدفوعة أو المستلمة في كل فترة تسوية.
خاتمة
يُعد معدل التمويل أحد أكثر المتغيرات التي يتم التغافل عنها في تداول العقود الدائمة. فمن خلال مراقبة هذا المعدل، يمكنك تحويل تكلفة خفية إلى ميزة تنافسية، مما يضمن عدم مباغتتك بخصومات الهامش خلال ظروف السوق المتقلبة.
إخلاء مسؤولية:ينطوي تداول المشتقات على مخاطر كبيرة وقد يؤدي إلى خسائر فادحة. هذا المقال هو لأغراض تعليمية فقط ولا يشكل مشورة مالية. |
#تعلم_مع_بايبيت
اكسَب مكافآت بقيمة تصل إلى 100 USDT
Also, enjoy 555% APR on Bybit Earn products!